La alerta nació en el propio MEF
El debate sobre un posible impuesto a los intereses de los ahorros no apareció de la nada. La alerta surgió del propio Ministerio de Economía y Finanzas (MEF), luego de la publicación del Marco Macroeconómico Multianual (MMM) 2027-2030.
El documento identifica entre los beneficios tributarios cuya vigencia vence el 31 de diciembre de 2026 a la exoneración del Impuesto a la Renta sobre los intereses generados por determinados depósitos bancarios de personas naturales. El beneficio representa un costo fiscal estimado de S/268 millones para 2027, según las proyecciones incluidas en el documento.
En otras palabras, esos S/268 millones corresponden a recursos que el Estado dejaría de recaudar si la exoneración continúa vigente.
La cifra adquiere otra dimensión cuando se suma la exoneración correspondiente a los intereses generados por depósitos en cooperativas de ahorro y crédito, cuyo costo fiscal estimado alcanza los S/25 millones. En conjunto, ambos beneficios representan cerca de S/293 millones.
El dinero que genera dinero
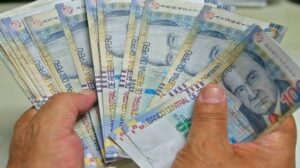
Hay una diferencia importante. El eventual impuesto no recaería sobre los S/10.000 que una persona tiene guardados, sino sobre los intereses que ese dinero genera.
Por ejemplo, si una persona coloca S/10.000 en un producto financiero con una tasa anual de 5%, obtendría S/500 de intereses. La eventual carga tributaria se aplicaría sobre esos S/500 y no sobre el capital depositado.
Actualmente, esos intereses se encuentran comprendidos dentro de la exoneración establecida por la Ley del Impuesto a la Renta. La última ampliación extendió su vigencia hasta finales de 2026 mediante el Decreto Legislativo N.° 1549.
Por eso, la publicación del MMM encendió las alarmas. Si el beneficio llegaba a su fecha de vencimiento sin una nueva ampliación, el escenario tributario podía cambiar.
El MEF se desdice
Pero entonces llegó la segunda parte de la historia. Después de que la información generara preocupación entre los ahorristas, el propio MEF salió a aclarar su posición. El 1 de septiembre sostuvo mediante sus canales oficiales que no tiene previsto ni ha planteado gravar con Impuesto a la Renta los intereses generados por las cuentas de ahorro.
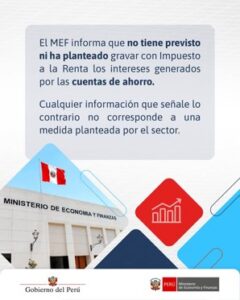
La precisión resulta llamativa porque la discusión había nacido precisamente de un documento elaborado por el mismo ministerio.
El MMM había identificado la exoneración como un beneficio con fecha de vencimiento y había calculado cuánto representaría para las arcas públicas. Luego, el MEF señaló que interpretar esa información como un anuncio de un nuevo impuesto no correspondía a una medida planteada por el sector.
Y aquí aparece la verdadera pregunta: ¿qué ocurrirá cuando llegue el 31 de diciembre de 2026?
Una decisión que aún falta
Que una exoneración tenga una fecha de vencimiento no significa automáticamente que el Estado vaya a empezar a cobrar el impuesto al día siguiente. Para modificar el tratamiento tributario se necesita la norma correspondiente.
De hecho, la propia información difundida tras la aclaración del MEF señala que una eventual extensión de la exoneración requiere una norma con rango de ley.
Por ahora, entonces, existen dos hechos que conviven en el mismo escenario. El primero: la exoneración está vigente hasta finales de 2026 y el MMM calcula en S/268 millones el costo fiscal de mantenerla para los intereses de depósitos bancarios. El segundo: el MEF afirma que no ha planteado aplicar el Impuesto a la Renta sobre esos intereses.
La contradicción aparente no debería resolverse con alarmismo, pero tampoco con indiferencia.
¿Quién termina pagando?
El debate también obliga a mirar qué significa una eventual modificación para quienes utilizan el sistema financiero para guardar sus ingresos.
Para un gran inversionista, los intereses de un depósito pueden representar una pequeña parte de un portafolio mucho mayor. Para una persona que mantiene sus ahorros en un depósito a plazo como una forma de generar un ingreso adicional, cada sol de rendimiento puede tener otra importancia.
Por eso, cualquier cambio debería explicar con claridad qué se busca recaudar, a quién alcanzaría y cuál sería el efecto sobre el ahorro formal.
Los S/268 millones proyectados por el MMM muestran que la decisión tampoco es irrelevante para las cuentas públicas. Mantener el beneficio implica que el Estado renuncia a esa recaudación estimada; eliminarlo, en cambio, modificaría el rendimiento que reciben los ahorristas.
La discusión, entonces, no debería reducirse a si los ahorros pagan o no pagan impuestos. También pasa por una pregunta más amplia: ¿qué prioridades debe tener el Estado cuando busca nuevos ingresos y cómo se distribuye el costo de sostener las cuentas públicas?
Por ahora, la respuesta oficial del MEF es clara: no ha planteado gravar los intereses de las cuentas de ahorro. Pero mientras la exoneración tenga una fecha de vencimiento y el propio Marco Macroeconómico haya calculado los ingresos que generaría su eventual desaparición, la duda seguirá sobre la mesa.